Facturación separada vs POS integrado: qué cambia para un restaurante
Integrar venta y comprobante reduce reingreso, pero también exige separar correctamente estados y errores fiscales.
Principio Pidelio
Compara el trabajo completo que queda después de cada alternativa, no solo lo que cada una promete.
En la operación real
Dos alternativas pueden prometer lo mismo y dejar cantidades de trabajo muy diferentes
Copiar total, cliente y tipo de comprobante a otra herramienta crea duplicación y hace más difícil saber qué venta corresponde a cada documento. La comparación se vuelve útil cuando mides lo que sucede después de la promesa principal. ¿Quién actualiza el dato? ¿Dónde se corrige? ¿Qué pasa con monto copiado incorrectamente? Esas preguntas convierten características comerciales en comportamiento observable.
Usa Identidad venta-comprobante, Datos del cliente, Errores fiscales, Notas y correcciones como un tablero común y ejecuta Venta → Cliente → Emisión → Aceptación → Corrección → Conciliación en ambas opciones. La ganadora no tiene que ser la que haga más cosas, sino la que resuelva tu alcance con menos ambigüedad, límites aceptables y una recuperación que el equipo pueda ejecutar sin improvisar.
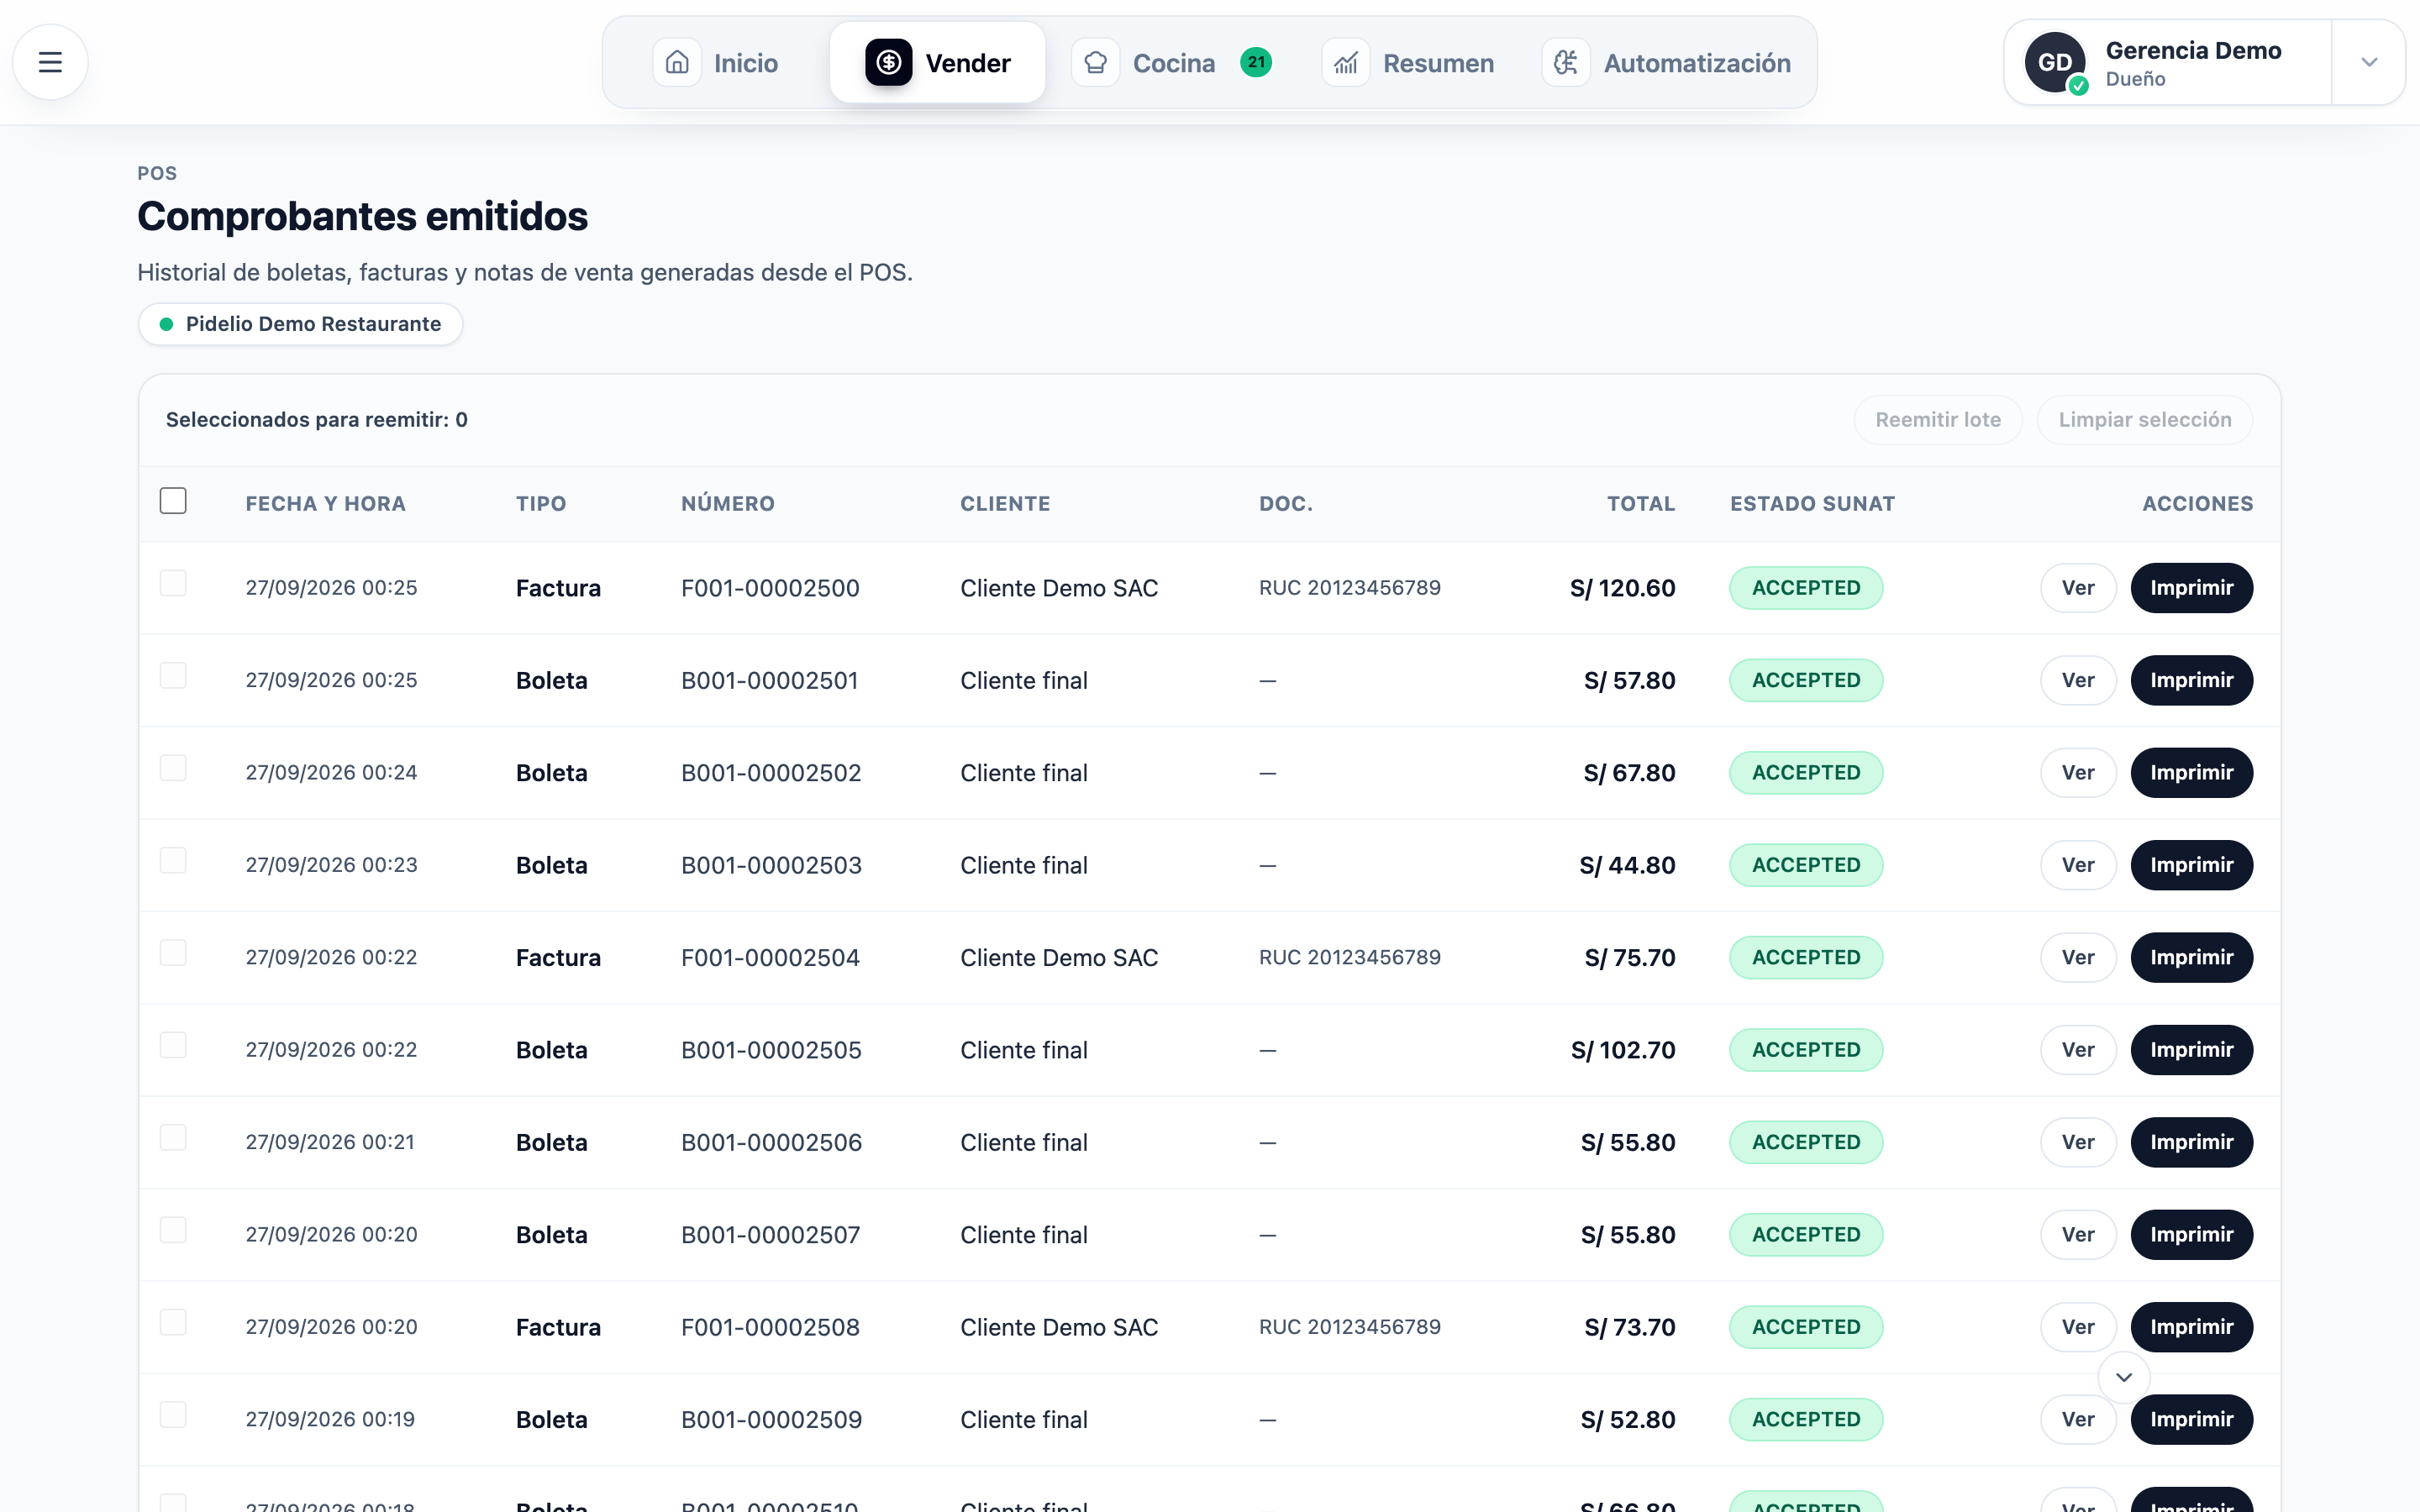
Vender · GUI actual
Captura Retina tomada del sandbox actual de restaurante.
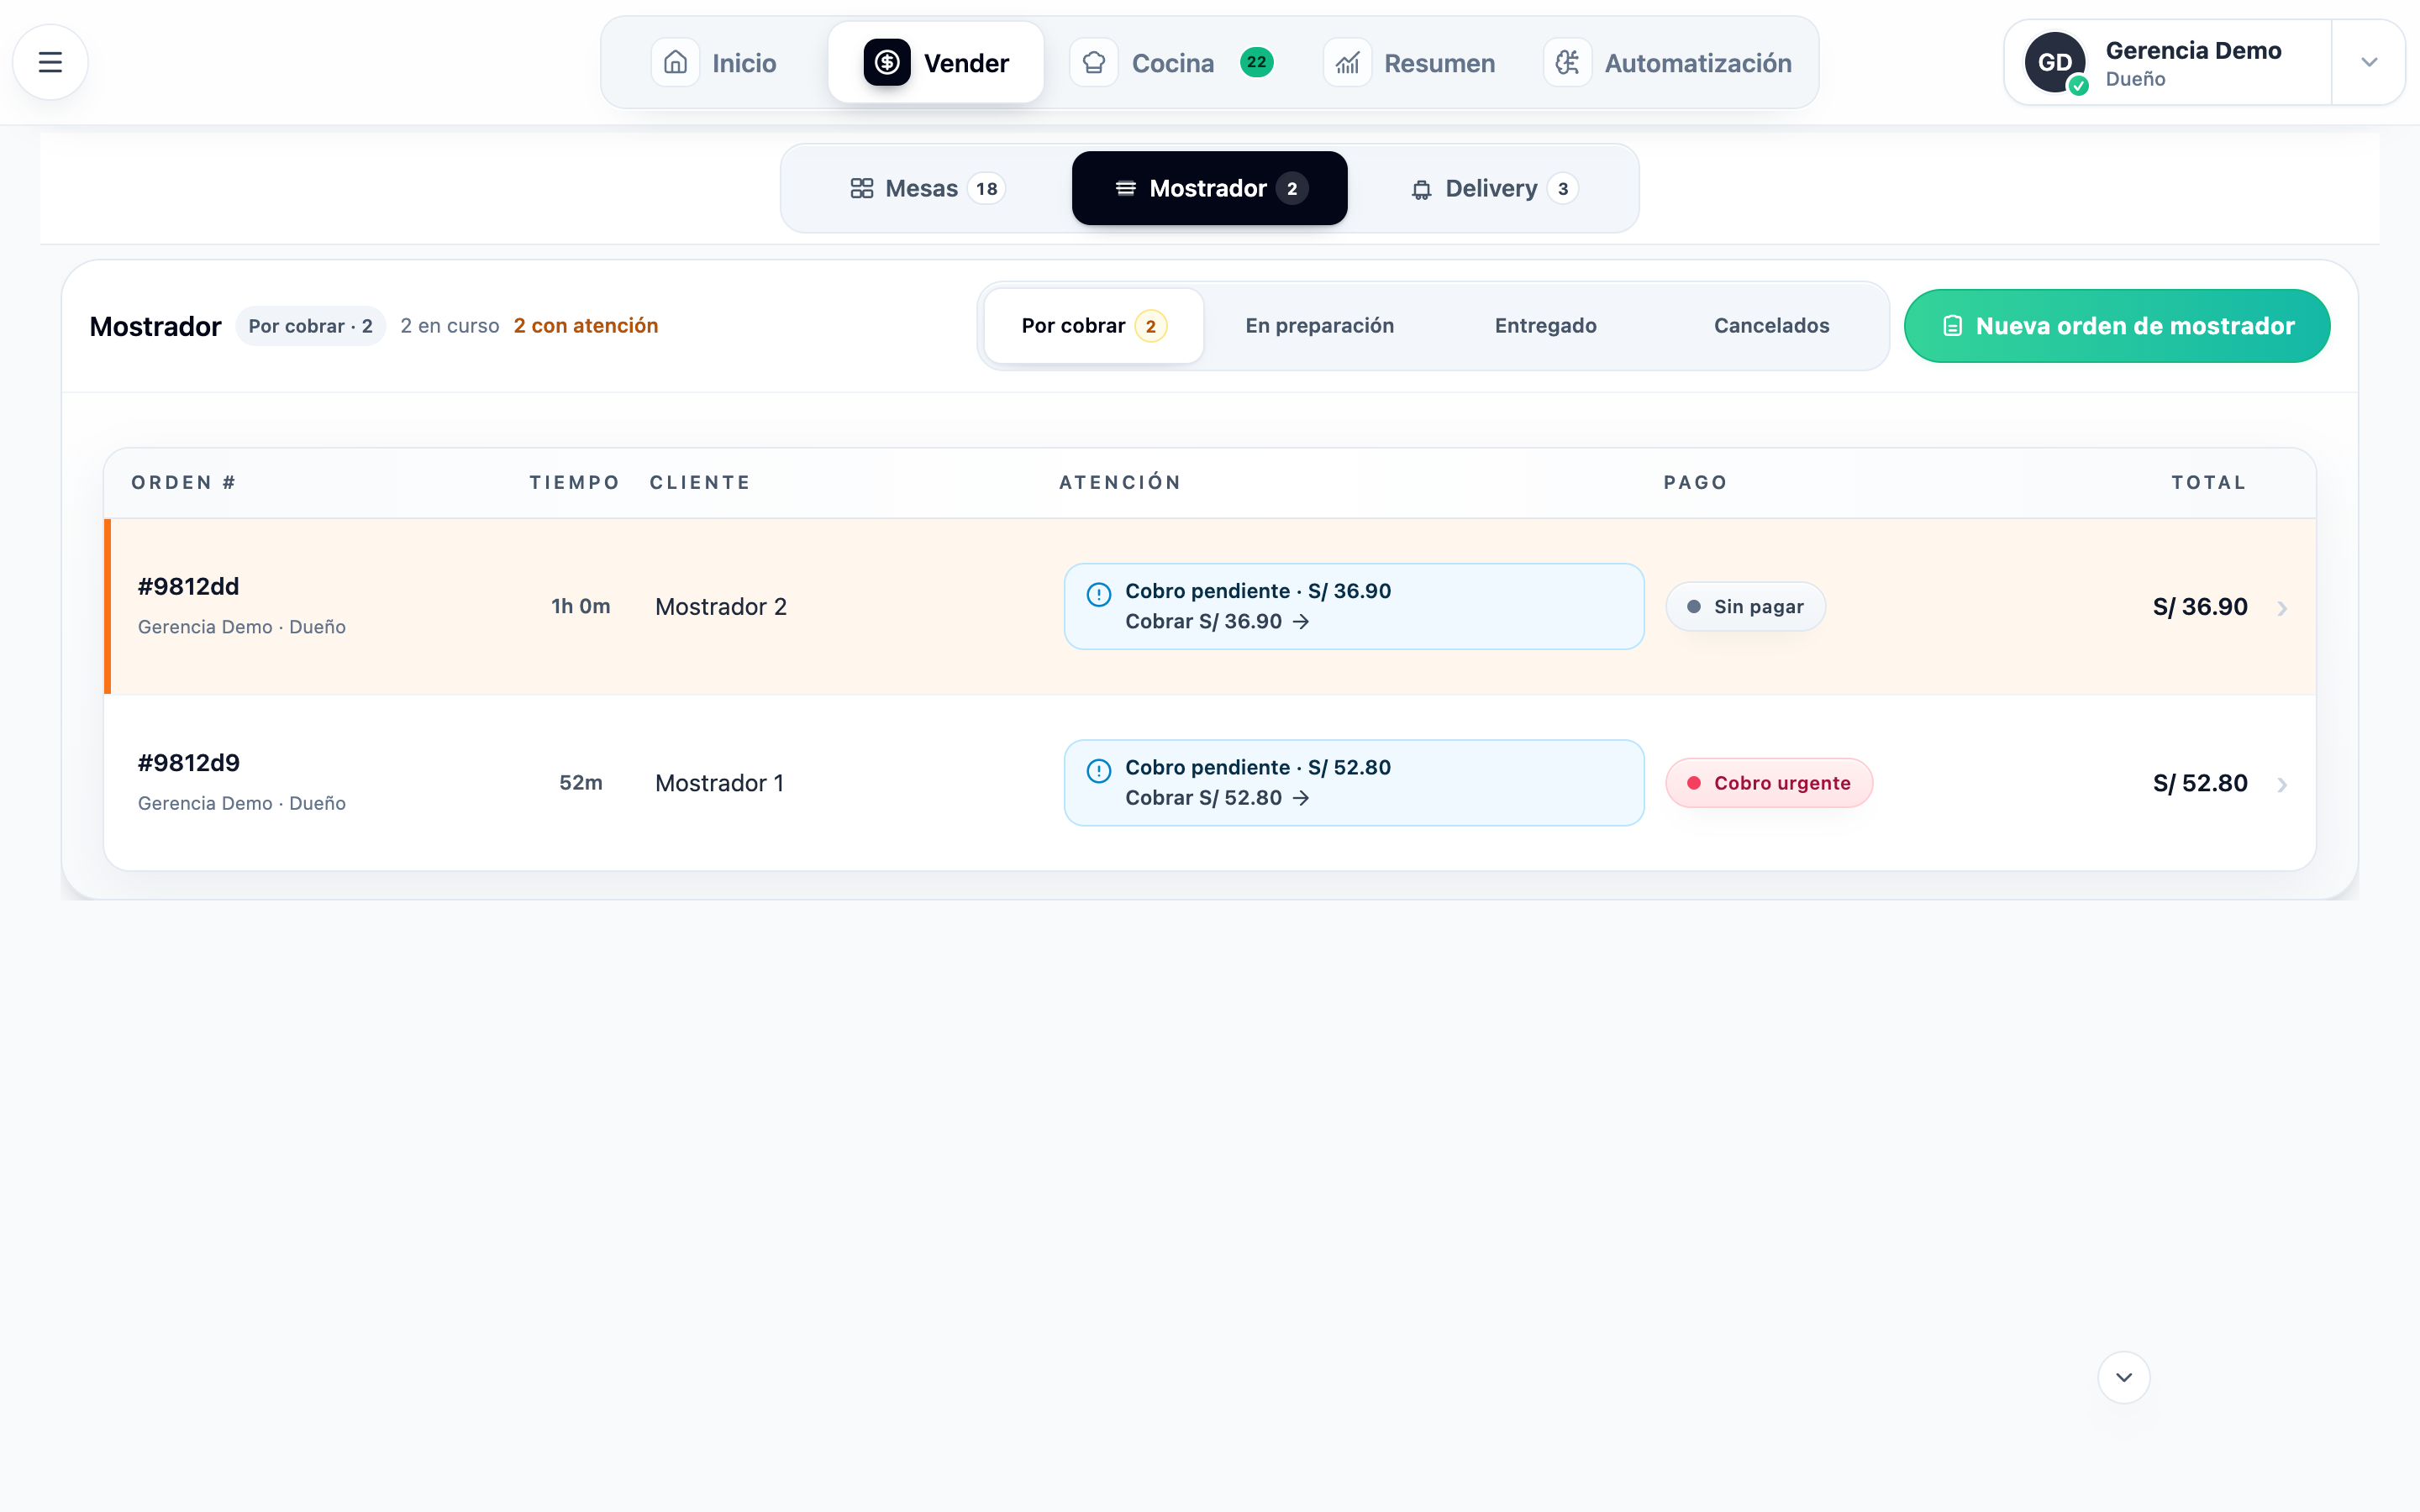
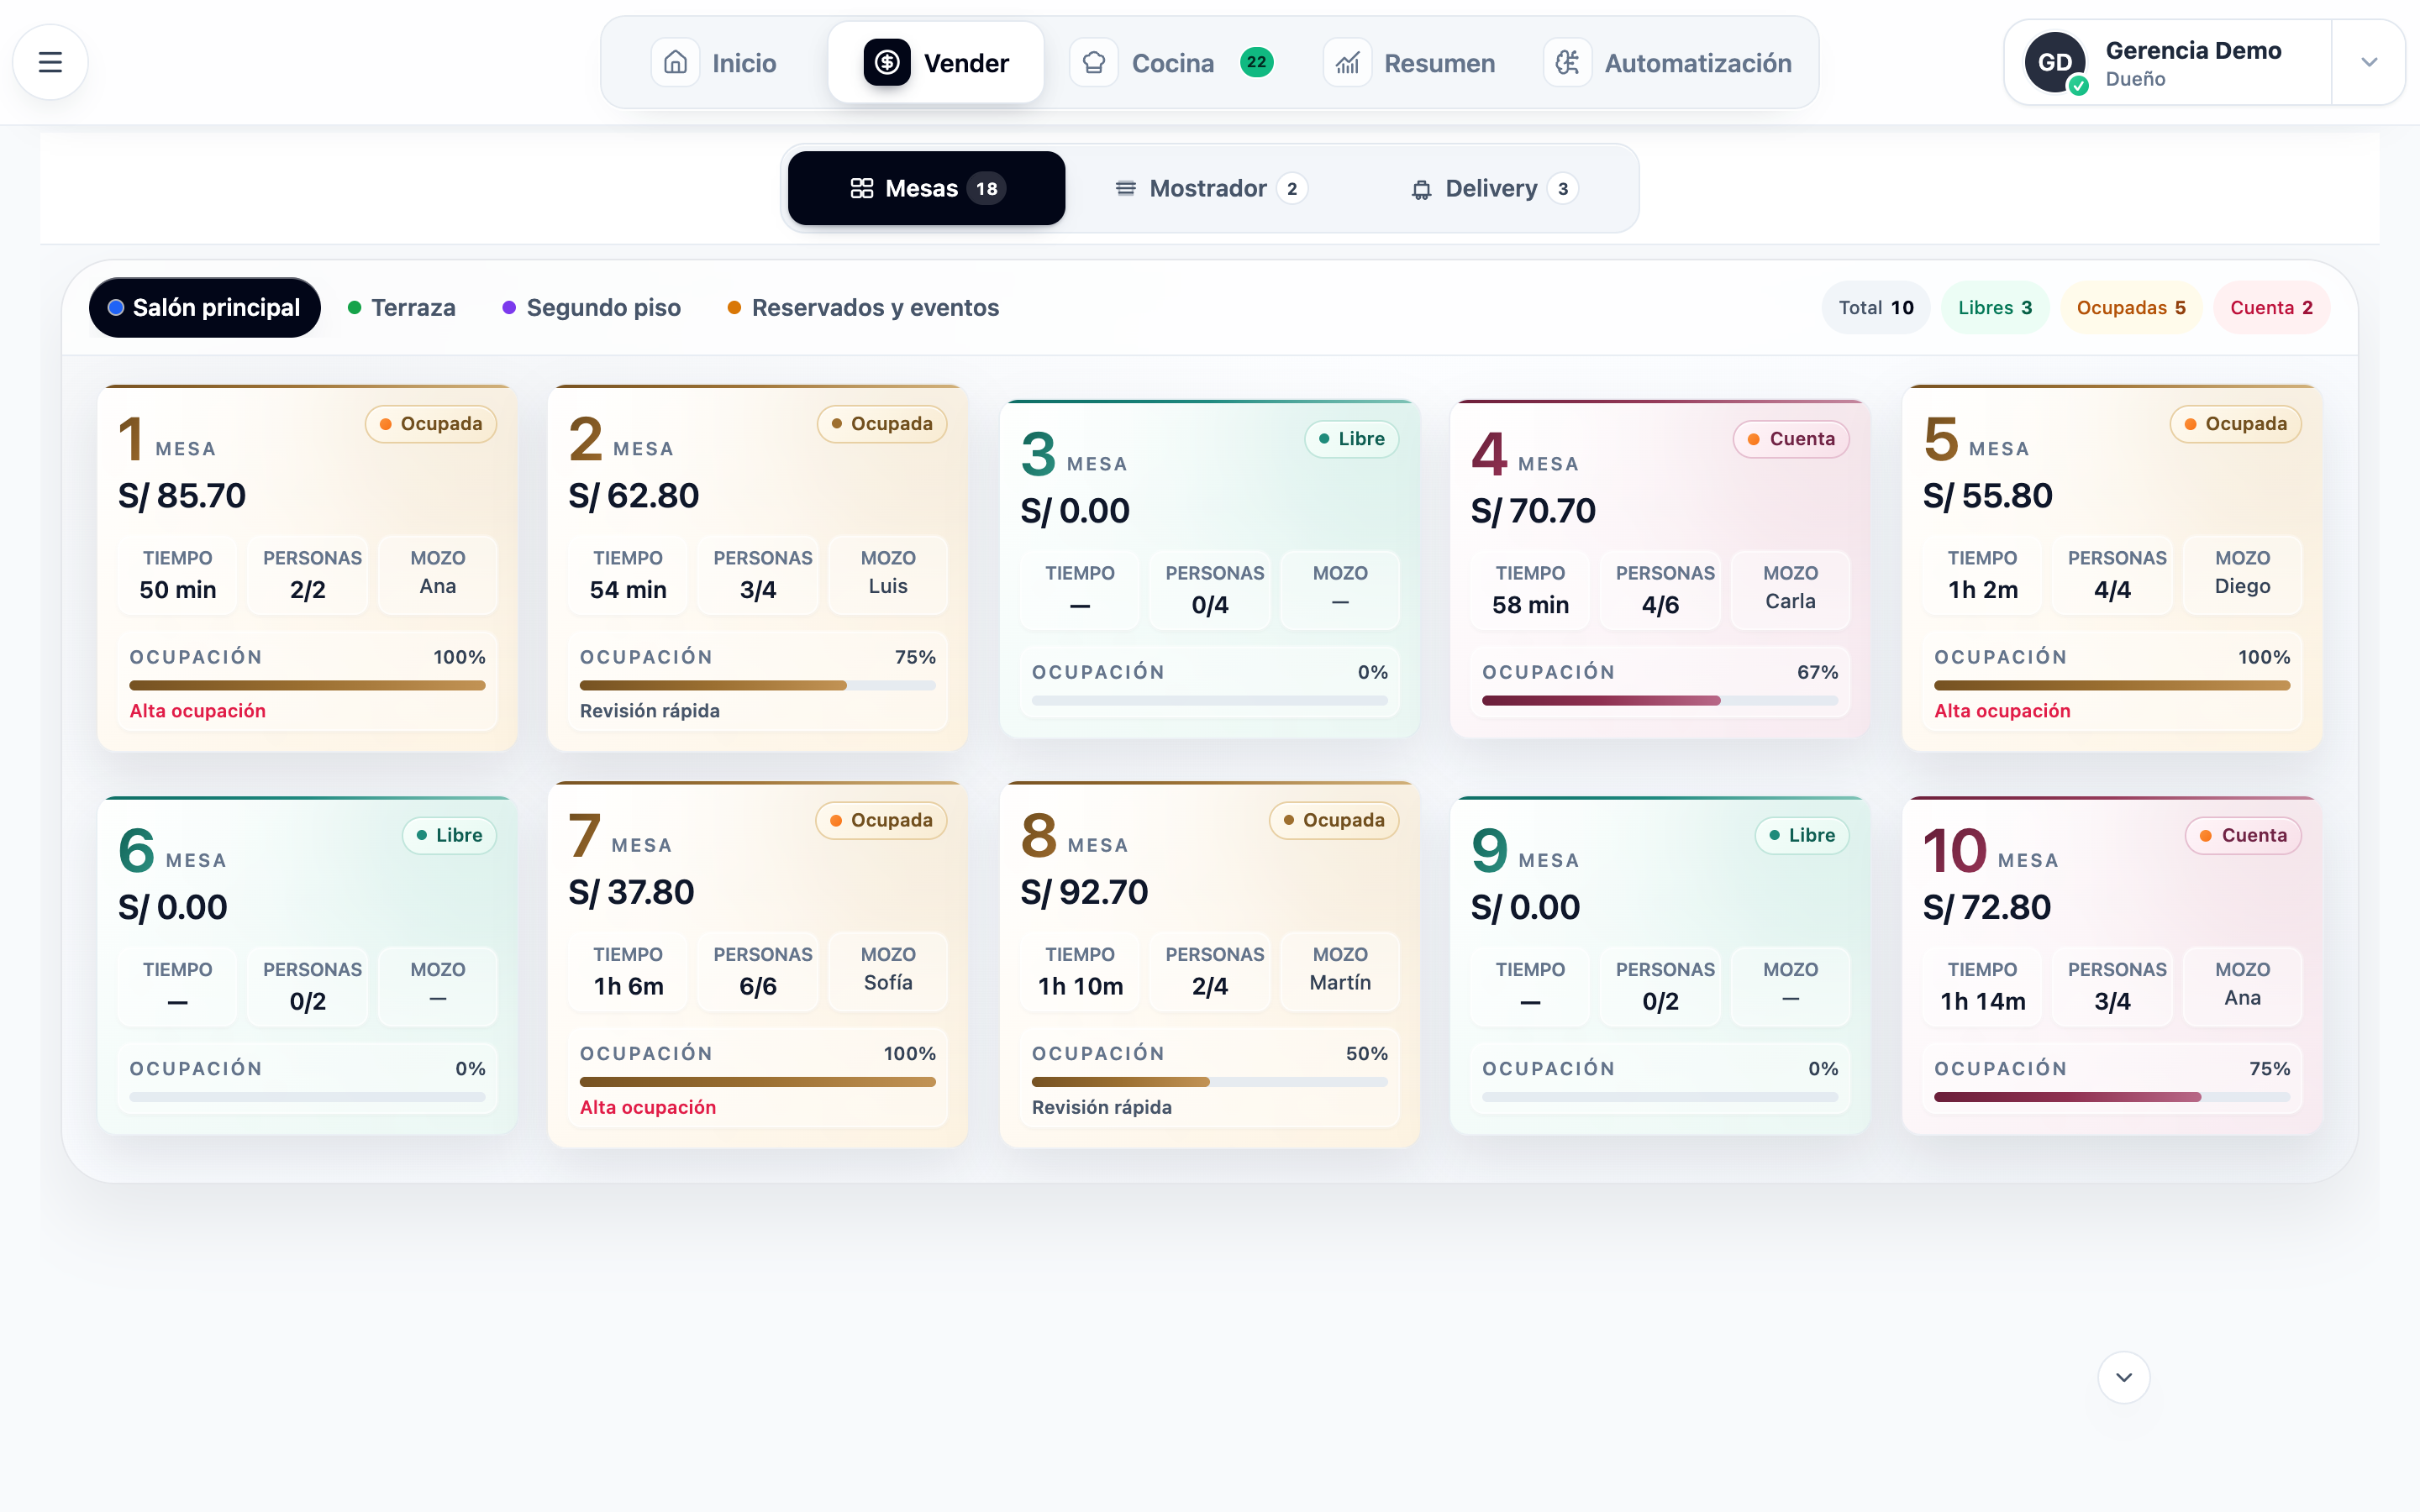
Mostrador y caja · GUI actual
Venta y cobro dentro del mismo contexto.
Ejemplo explicado
Matriz de evaluación: facturación separada vs POS integrado restaurante
Puntúa únicamente lo que puedas demostrar durante una prueba. Las promesas sin evidencia quedan fuera de la comparación.
| Criterio | Prueba mínima | Qué debería quedar demostrado |
|---|---|---|
| Identidad venta-comprobante | Ejecutar Venta → Cliente → Emisión con datos realistas | La información conserva identidad y no exige reingreso |
| Datos del cliente | Forzar “Monto copiado incorrectamente” y recuperar el flujo | La excepción deja estado y una acción de recuperación clara |
| Errores fiscales | Comprobar autoridad, permisos y trazabilidad en Aceptación | Cada rol puede explicar qué cambió y por qué |
| Notas y correcciones | Repetir el caso con más volumen y revisar límites | El crecimiento no obliga a crear un proceso paralelo |
La matriz hace visible si facturación electrónica resuelve el problema de un restaurante que emite comprobantes fuera del POS o simplemente añade otra superficie que el equipo tendrá que coordinar.
En esta guía
1. Compara el problema completo, no dos etiquetas
Copiar total, cliente y tipo de comprobante a otra herramienta crea duplicación y hace más difícil saber qué venta corresponde a cada documento. Una comparación útil empieza separando qué resuelve cada alternativa y qué trabajo deja pendiente. Si solo contrastas precio o una lista de características, puedes terminar comparando productos con alcances distintos y concluir que uno es más barato cuando en realidad traslada trabajo al equipo.
El criterio rector aquí es integrar datos sin ocultar que emisión y venta tienen reglas y estados diferentes. Para hacerlo verificable, define una misma operación y obliga a ambas alternativas a resolverla. Solo cuenta como ventaja lo que puedas observar: menos reingreso, mejor trazabilidad, una recuperación más clara o un límite contractual que realmente se ajusta a tu volumen.
- Identidad venta-comprobante
- Datos del cliente
- Errores fiscales
- Notas y correcciones
2. Usa el mismo caso, los mismos errores y el mismo horizonte
Ejecuta Venta → Cliente → Emisión → Aceptación → Corrección → Conciliación con las dos alternativas. Después introduce Monto copiado incorrectamente, Comprobante rechazado sin volver a la venta, Nota emitida sin contexto. Si una opción necesita una hoja, un chat o una segunda herramienta para completar el ciclo, inclúyelo en la comparación; no lo trates como si ocurriera fuera del costo del sistema.
Lleva además todos los precios al mismo horizonte. Separa implementación, hardware, suscripción, comisiones o servicios externos. La comparación deja de ser marketing cuando todas las alternativas responden al mismo escenario, durante el mismo periodo y con las mismas restricciones.
3. Decide por fricción, control y reversibilidad
Evalúa Identidad venta-comprobante, Datos del cliente, Errores fiscales, Notas y correcciones y registra qué alternativa deja más control sobre datos, estados y recuperación. Un sistema más automatizado no siempre es mejor si oculta por qué tomó una decisión o impide corregirla de forma segura.
Antes del cambio define también cómo volverías atrás: respaldo, exportación, corte y contingencia. La reversibilidad reduce el riesgo de probar una herramienta nueva y obliga a documentar qué información es realmente indispensable para operar.
- Mismo escenario y volumen
- Mismos criterios de éxito
- Costo total comparable
- Excepciones incluidas en la prueba
- Control y trazabilidad
- Ruta de salida o reversa
4. Cuatro pruebas concretas antes de elegir facturación electrónica
Prueba “Identidad venta-comprobante” usando datos que se parezcan a los de un restaurante que emite comprobantes fuera del POS. Empieza en venta y continúa hasta cliente sin preparar el sistema para que todo salga perfecto. Cambia una condición a mitad del recorrido y revisa si “Datos del cliente” sigue teniendo contexto. Incluye también el caso “Monto copiado incorrectamente”: si la recuperación exige borrar la operación o crear una segunda versión, todavía existe una debilidad que debes resolver antes de depender del flujo.
Para evaluar “Datos del cliente”, observa qué ve la persona que recibe el trabajo después de cliente. No basta con que el dato exista en algún menú; debe aparecer en el momento en que cambia una decisión. Contrástalo con “Errores fiscales” y documenta qué sucede ante “Comprobante rechazado sin volver a la venta”. Una buena implementación deja una señal comprensible, una autoridad clara para corregir y un historial suficiente para que el siguiente turno no tenga que reconstruir lo ocurrido.
“Errores fiscales” merece una prueba de responsabilidad: quién puede modificarlo, quién solo lo consulta y qué parte del flujo se actualiza cuando cambia. Recorre Emisión → Aceptación con dos roles distintos y verifica que “Notas y correcciones” no dependa de permisos excesivos. Después provoca “Nota emitida sin contexto”. Si la única forma de continuar es compartir credenciales, editar datos sin rastro o pedir a una persona concreta que intervenga, el proceso todavía no está preparado para crecer con seguridad.
Con “Notas y correcciones” conviene mirar escala y no solo funcionalidad. Repite Aceptación → Corrección varias veces, mezcla operaciones normales con “Monto copiado incorrectamente” y comprueba si “Identidad venta-comprobante” conserva velocidad y claridad. Pregunta además qué límite contractual, técnico o de configuración cambia con más volumen. El objetivo no es exigir capacidad infinita; es saber con anticipación cuándo la operación necesitará otro plan, más hardware o una configuración distinta para seguir siendo predecible.
5. Usa los fallos probables como parte de la evaluación
Simula “Monto copiado incorrectamente” durante venta. La prueba termina solo cuando la operación llega otra vez a emisión con un estado coherente. Revisa qué mensaje recibió el equipo, quién tuvo permiso para actuar y cómo quedó afectado “Datos del cliente”. Esta disciplina evita aceptar una demo donde el error se resuelve reiniciando, borrando o corrigiendo directamente en base de datos: acciones que no representan una recuperación sostenible para un restaurante en producción.
Cuando ocurra “Comprobante rechazado sin volver a la venta”, mide tiempo hasta detección y tiempo hasta resolución por separado. Un problema puede ser fácil de corregir pero difícil de descubrir, y esa demora puede contaminar cliente, aceptación o “Errores fiscales”. Pide que el sistema muestre suficiente evidencia para distinguir causa de síntoma. Si todos ven que algo está mal pero nadie puede explicar por qué, el flujo todavía produce trabajo de investigación que debe formar parte de la evaluación.
Usa “Nota emitida sin contexto” como prueba de cambio de turno. Una persona inicia el caso en emisión y otra debe poder terminarlo en corrección sin una explicación verbal privada. Comprueba que “Notas y correcciones” conserve contexto, que las acciones sensibles tengan autor y que los comentarios necesarios queden junto a la operación. La continuidad entre personas es una señal fuerte de que el proceso vive en el sistema y no solamente en la memoria del equipo.
- Detectar sin depender de memoria
- Asignar una autoridad clara
- Corregir sin borrar la historia
- Propagar el nuevo estado
- Mantener evidencia para el siguiente turno
- Medir cuánto costó recuperar el flujo
6. Qué cambia específicamente en un restaurante que emite comprobantes fuera del POS
Con facturación separada, el cajero puede cobrar en el POS y luego volver a ingresar cliente, total y tipo de documento en otra herramienta. Ese modelo puede funcionar con bajo volumen, pero añade un punto de transcripción. Mide cuántos comprobantes requieren reingreso y cuántas correcciones nacen allí. Integrar tiene valor cuando elimina esa duplicación sin ocultar las reglas fiscales.
Un POS integrado debe conservar estados distintos. Cobrado no significa aceptado por el proveedor fiscal. Simula una respuesta tardía o rechazo después del pago. La venta debe seguir existiendo y el documento quedar pendiente de acción. Si reintentar crea otra venta o si el error desaparece del panel al cerrar caja, la integración puede ser más peligrosa que una separación explícita.
La herramienta separada puede ofrecer especialización fiscal que el POS no tiene. Por eso compara notas, reportes, series, establecimientos y soporte tributario, no solo emisión básica. Una integración parcial puede seguir requiriendo el portal externo para excepciones. Documenta esas fronteras para que el equipo sepa dónde trabajar y no descubra en producción que una nota de crédito necesita otro proceso.
La decisión puede ser gradual. Puedes mantener una herramienta fiscal existente mientras validas el POS y después integrar cuando el flujo esté estable. Si haces eso, define una fuente de verdad para evitar emitir dos veces. El objetivo no es integrar por principio, sino reducir reingreso y mejorar trazabilidad sin perder controles que ya funcionan.
Playbook operativo
Cómo llevarlo a la operación sin improvisar
Día 1: congela el escenario de comparación
Escribe el mismo caso para ambas alternativas: Venta → Cliente → Emisión → Aceptación → Corrección → Conciliación. Define volumen, roles y qué significa éxito en Identidad venta-comprobante, Datos del cliente, Errores fiscales, Notas y correcciones. No cambies los criterios después de ver una demo; hacerlo sesga la decisión hacia la herramienta que acabas de observar.
Día 2: compara la excepción, no solo la velocidad
Provoca Monto copiado incorrectamente, Comprobante rechazado sin volver a la venta, Nota emitida sin contexto. Registra número de pasos, quién tiene autoridad para resolver y qué evidencia queda. Incluye cualquier hoja, chat o herramienta externa que haga falta para completar el flujo.
Día 3: decide con costo total y salida
Lleva precios al mismo horizonte, añade implementación y trabajo residual, y define cómo recuperarías tus datos o volverías al proceso anterior. La opción ganadora debe poder defenderse sin depender de una promesa no verificada.
Criterio profesional
Detalles que cambian la calidad del proceso
Una comparación sin alcance común produce un falso ganador
Si una opción resuelve solo parte de Venta → Cliente → Emisión → Aceptación → Corrección → Conciliación y la otra cubre el ciclo completo, comparar únicamente precio mensual es engañoso. Igualar alcance y horizonte antes de decidir elimina gran parte del ruido comercial.
La recuperación es una función de primera clase
Ninguna operación evita todas las excepciones. Monto copiado incorrectamente debe tener un camino visible: detectar, explicar, corregir y continuar. Una interfaz rápida que pierde trazabilidad cuando algo falla puede ahorrar segundos y crear horas de investigación después.
Del método manual al sistema
Qué debería aportar el software además de digitalizar la tarea
Una comparación profesional incluye el trabajo que cada alternativa deja fuera. Si necesitas otra hoja, otro chat o una conciliación manual, esa tarea forma parte del costo aunque no aparezca en la factura.
En este caso, la cadena relevante es Venta → Cliente → Emisión → Aceptación → Corrección → Conciliación. El sistema debería conservar lo necesario para integrar datos sin ocultar que emisión y venta tienen reglas y estados diferentes, dejando visibles los cambios importantes y evitando que una excepción borre la historia anterior.
El criterio práctico es sencillo: Facturación electrónica debe reducir la distancia entre una señal real y una acción correcta para un restaurante que emite comprobantes fuera del POS.
Cómo lo conecta Pidelio
Cómo debe evaluarse Pidelio para un restaurante que emite comprobantes fuera del POS
Pidelio debe superar el mismo estándar que cualquier alternativa: producto visible, límites claros y un caso completo. La propuesta es reutilizar contexto entre módulos de venta y operación para que Venta, Cliente, Emisión, Aceptación, Corrección, Conciliación no se conviertan en seis historias independientes. La configuración concreta depende del plan y del flujo que el negocio realmente utilice.
Venta
Cliente
Emisión
Aceptación
Corrección
Conciliación
La señal de éxito es que el equipo pueda integrar datos sin ocultar que emisión y venta tienen reglas y estados diferentes y explicar una excepción sin buscar versiones paralelas de la misma operación.
Ver Facturación electrónicaInteligencia Pidelio · ejemplo explicativo
Dónde la inteligencia puede aportar sin inventar certezas
Una capa inteligente puede priorizar las diferencias que realmente afectan una decisión si dispone de señales suficientes. Para un restaurante que emite comprobantes fuera del POS, debería combinar información de la operación y explicar por qué recomienda mirar algo antes; nunca presentar una predicción como venta, ahorro o rentabilidad garantizados.
Flujo
Identidad venta-comprobante
Control
Datos del cliente
Riesgo
Monto copiado incorrectamente
Objetivo
integrar datos sin ocultar que emisión y venta tienen reglas y estados diferentes
La recomendación parte de evidencia disponible
Los motivos pueden mostrarse al usuario
Los permisos siguen limitando acciones sensibles
El resultado puede medirse después
Una recomendación sirve para priorizar atención, no para sustituir autoridad humana ni para prometer resultados económicos. La calidad depende de datos, configuración y ejecución.
Errores que cuestan tiempo o dinero
Lo que conviene evitar
Monto copiado incorrectamente
Inclúyelo deliberadamente en la prueba. Comprueba quién puede corregirlo, qué estado queda registrado y si el resto del flujo recibe la actualización sin crear un canal paralelo.
Comprobante rechazado sin volver a la venta
Documenta el comportamiento esperado antes de la implementación. Si la resolución depende de recordar un procedimiento informal, convierte ese procedimiento en configuración, permiso o instrucción visible.
Nota emitida sin contexto
Mide con qué frecuencia aparece y cuánto tarda en resolverse. Un caso poco frecuente puede seguir siendo crítico si bloquea caja, cocina, fiscalidad o entrega.
Checklist operativo
Antes de dar este proceso por controlado
Mapear el flujo de un restaurante que emite comprobantes fuera del POS
Probar identidad venta-comprobante
Validar datos del cliente
Forzar monto copiado incorrectamente
Revisar permisos y trazabilidad
Documentar límites de plan e integración
Medir una línea base antes del cambio
Definir contingencia y reversa
Para un restaurante que emite comprobantes fuera del POS, una decisión 10/10 une producto real, excepciones probadas, límites claros y medición posterior. Si no puedes explicar cómo Venta, Cliente, Emisión, Aceptación, Corrección, Conciliación comparten contexto, todavía queda trabajo de diseño antes de depender del sistema.
Preguntas y experiencias
¿Cómo lo manejas hoy en tu negocio?
Cuéntanos tu caso o deja una pregunta. El equipo Pidelio revisa cada mensaje antes de publicarlo para mantener esta comunidad útil y libre de spam.
Conversaciones publicadas
0Continúa aprendiendo
Guías relacionadas
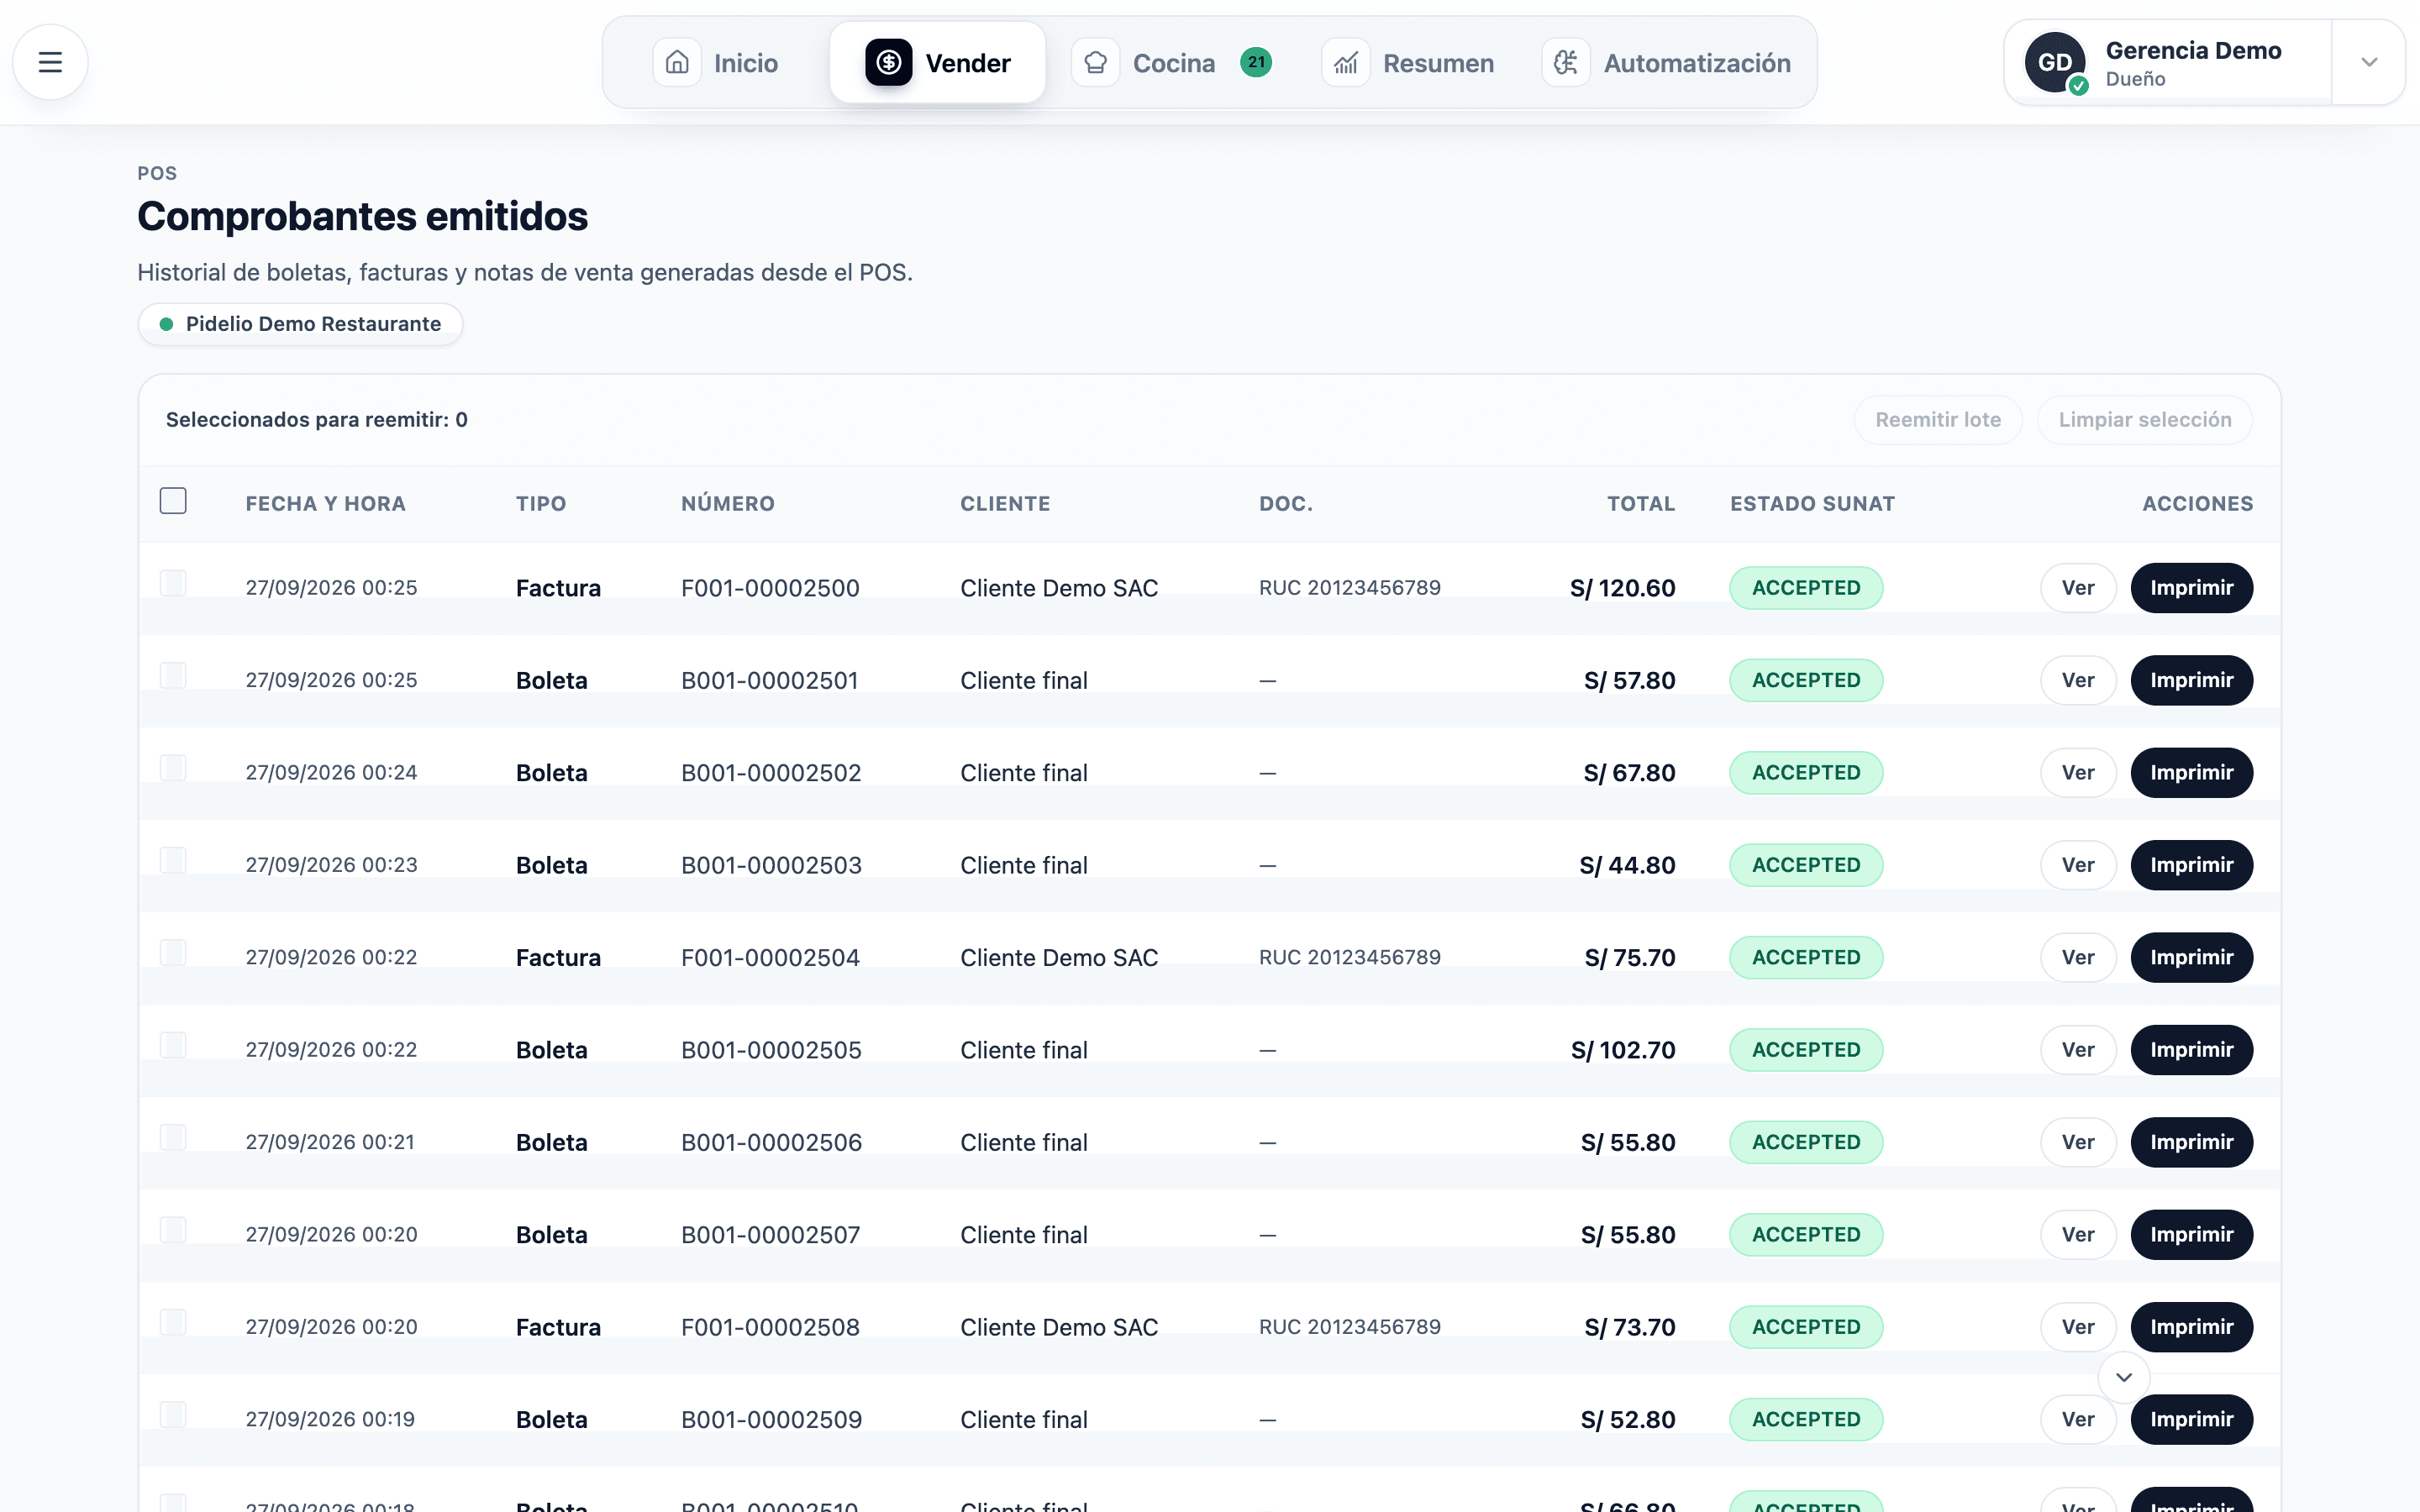 GUI actual
POS con facturación SUNAT para restaurantes: qué revisar antes de depender del sistema
La integración fiscal vale por cómo maneja errores y trazabilidad, no solo por emitir una boleta en el camino feliz.
Leer guíaGUI actualBoleta y factura electrónica en restaurantes: cómo encajan en la operación diaria
La facturación funciona mejor cuando los datos fiscales se capturan dentro del flujo de venta y el estado del comprobante queda visible junto al pedido.
Leer guía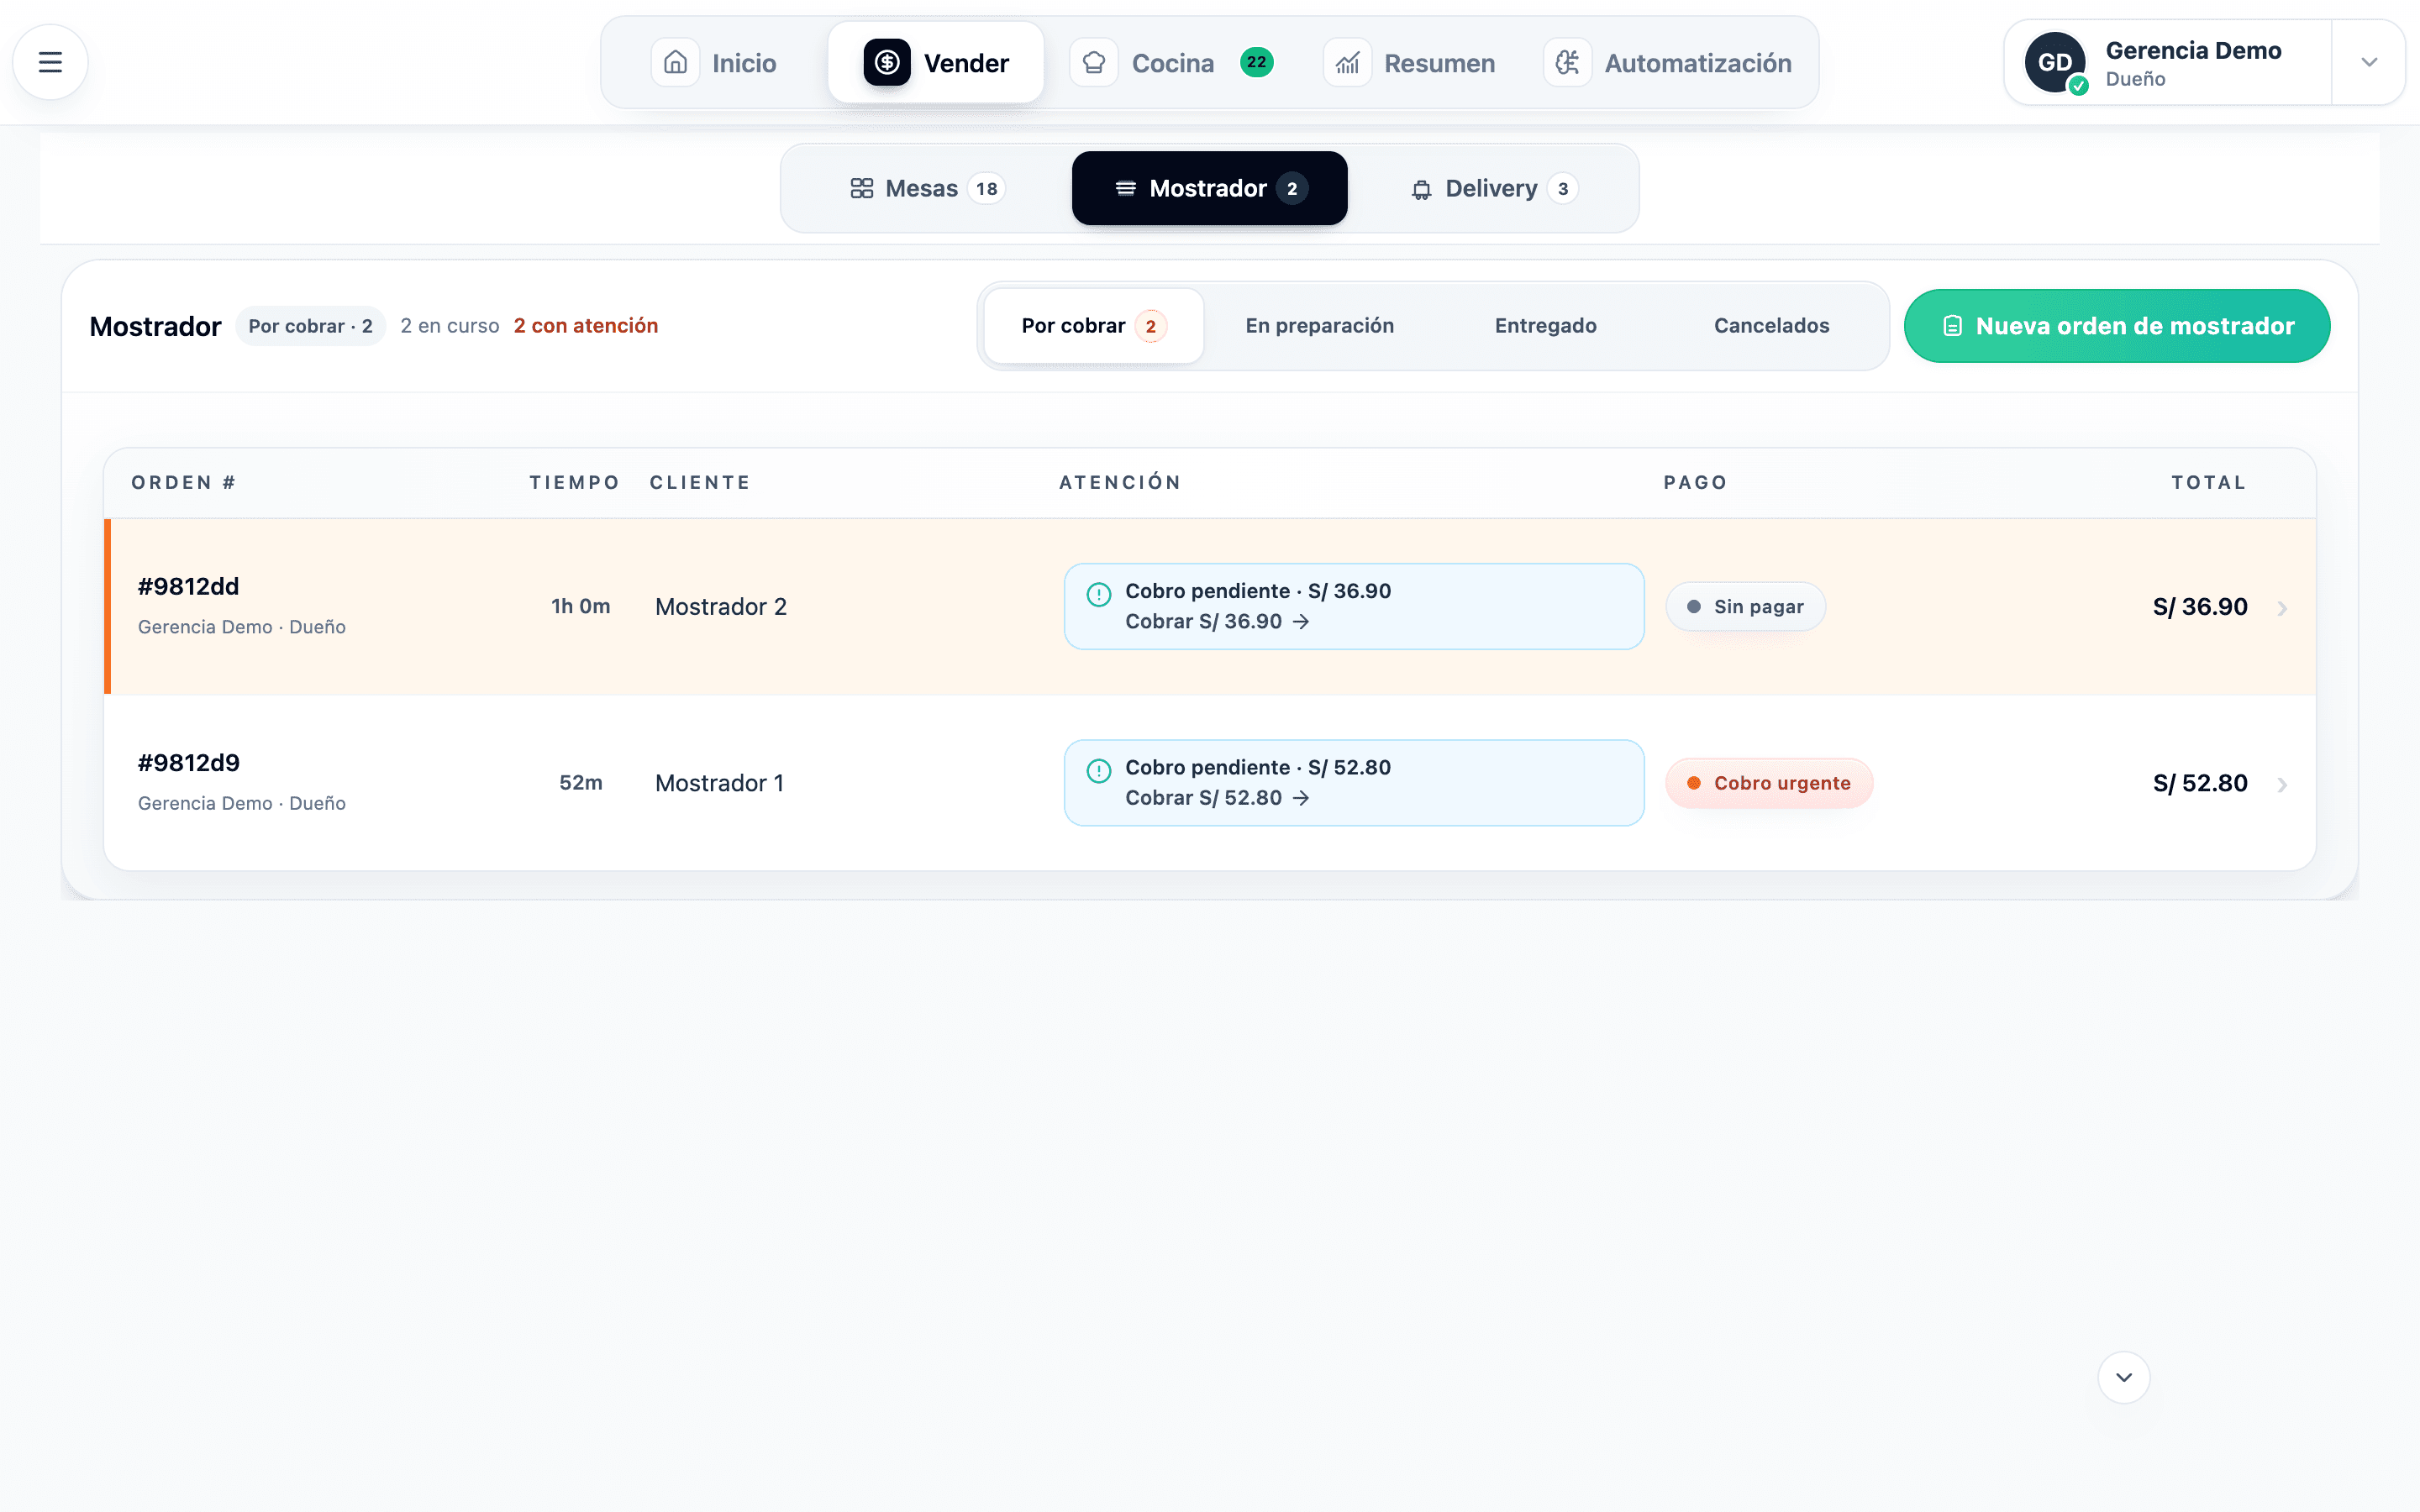 GUI actual
Sistema de caja para restaurante: cómo elegir sin descubrir diferencias al final del turno
La caja profesional explica qué debía existir, qué existe y por qué hay una diferencia; no se limita a mostrar ventas.
Leer guíaPasa de la guía a la operación
Conecta este proceso con el resto de tu negocio.
Pidelio reúne venta, operación y seguimiento para que la información no termine repartida entre herramientas y mensajes.